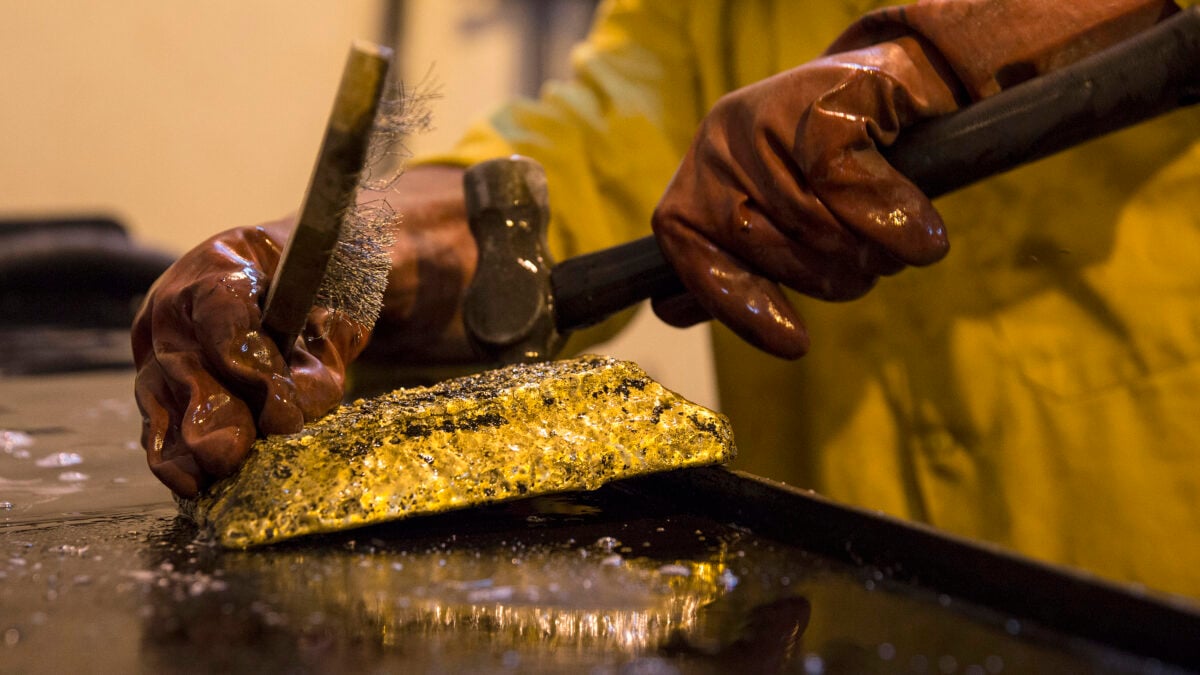

L’oro attraversa le crisi conservando la promessa di proteggere i risparmi. Ma lungo una parte della sua filiera quella stessa capacità di custodire valore sostiene economie criminali, finanzia gruppi armati e indebolisce le istituzioni.
Il rapporto «Mapping risk and resilience in the global illicit gold economy», pubblicato dall’International institute for strategic studies (Iiss) nel giugno 2026, esamina questo intreccio attraverso dieci Paesi: Brasile, Burkina Faso, Colombia, Ecuador, Indonesia, Mali, Myanmar, Perù, Filippine e Sudan.
Ne emerge un problema che supera i confini delle miniere: l’oro estratto illegalmente trova sbocchi perché riesce a entrare nei circuiti commerciali legali. L’oro concentra molto valore in poco peso, può essere trasportato discretamente e attraversare frontiere sotto forme diverse.
La mescolanza durante la lavorazione rende difficile ricostruirne l’origine; documenti falsificati e intermediari compiacenti possono conferirgli una provenienza apparentemente regolare. Quando questo passaggio sfugge ai controlli, la domanda internazionale sostiene indirettamente attività che nei territori produttori generano violenza, sfruttamento e danni ambientali.
Per comprendere il fenomeno occorre distinguere l’estrazione artigianale dalla criminalità. Secondo le stime richiamate dall’Iiss, l’attività aurifera artigianale e su piccola scala, indicata con la sigla Asgm, fornisce circa il 20% della produzione mondiale e occupa l’80% della forza lavoro dell’estrazione aurifera.
Per migliaia di persone rappresenta una fonte essenziale di reddito, spesso dove occupazione, credito e servizi pubblici sono scarsi. L’informalità crea vulnerabilità sfruttabili dalle reti criminali, ma non autorizza a considerare ogni minatore un loro affiliato. Vietare un’attività senza offrire alternative praticabili può accrescere la dipendenza dei lavoratori dagli acquirenti clandestini.
La formalizzazione funziona quando permette di vendere a condizioni competitive, ottenere permessi accessibili e investire in tecnologie sicure. Le Filippine mostrano la difficoltà di tradurre questo principio in pratica.
La normativa prevede che l’oro dei piccoli minatori sia venduto alla banca centrale, che dispone di un programma di acquisto e di agevolazioni fiscali per gli operatori qualificati. L’accesso richiede documentazione sulla provenienza e certificazioni per le esenzioni fiscali.
Il canale pubblico deve, quindi, risultare accessibile e conveniente rispetto agli intermediari informali: l’obbligo di vendita, da solo, non basta a orientare il mercato.
La distanza tra regole e condizioni concrete dell’attività mineraria emerge anche nel bacino amazzonico. Qui le difficoltà di accesso al mercato legale si intrecciano con la presenza di reti criminali che possono utilizzare infrastrutture e rotte già sviluppate per altri traffici.
In Colombia, gruppi insurrezionali e organizzazioni criminali hanno intensificato il coinvolgimento nell’economia aurifera illecita nei primi anni Dieci. L’accordo di pace del 2016 non ha eliminato queste fonti di finanziamento, che continuano a intrecciarsi con l’insicurezza dei territori e il degrado degli ecosistemi.
Il problema del controllo territoriale collega la Colombia al vicino Perù, dove la regione amazzonica di Madre de Dios è uno dei principali epicentri dell’estrazione illegale. L’attività si è estesa anche verso Loreto e Ucayali, lungo fiumi remoti e dentro territori indigeni. La dispersione dei siti rende difficili i controlli, mentre draghe e scavi trasformano gli ambienti fluviali. La presenza di strumenti istituzionali e programmi di formalizzazione deve quindi confrontarsi con un’attività capace di spostarsi e raggiungere nuove aree forestali.
La competizione per le risorse e la difficoltà di proteggere chi ne ricava sostentamento accomunano questi territori al Mali. Nelle aree scarsamente regolate, l’oro può attirare gruppi armati e alimentare controversie locali sull’accesso ai siti e sulla distribuzione dei benefici. Per questo, accanto ai controlli, sono rilevanti la mediazione dei conflitti e il coinvolgimento delle comunità. Le debolezze nella governance e nella capacità di risposta rilevate dall’Iiss rendono più difficile separare l’economia di sussistenza dalle reti che ne sfruttano le vulnerabilità.
Il Sudan mostra quanto questo intreccio possa consolidarsi in un sistema di finanziamento della guerra. Nelle motivazioni delle sanzioni adottate nel 2024, l’Unione europea identifica la società Al Junaid come una fonte importante di entrate per la famiglia Dagalo e le Forze di supporto rapido, attraverso l’estrazione e il commercio dell’oro.
Il controllo delle risorse minerarie consente così di trasformare una ricchezza del territorio in capacità di finanziare il conflitto. La contesa sulle rendite accomuna questi scenari al Myanmar, dove la frammentazione del potere permette a soggetti statali e non statali di contendersi le rendite minerarie.
A questa dimensione politica si aggiunge quella ambientale: uno studio regionale dell’Unep identifica l’attività aurifera come la principale fonte di rifiuti contenenti mercurio nel Paese. La fragilità dei controlli complica, quindi, tanto la tracciabilità dell’oro quanto la gestione dei residui della lavorazione.
Dall’Amazzonia al Sahel e al Sud-Est asiatico, i casi esaminati suggeriscono che l’oro generalmente non causa da solo una guerra. Può, però, prolungarla, finanziando combattenti e organizzazioni, oppure orientare la violenza verso luoghi dai quali ricavare risorse.
Anche lo Stato occupa una posizione ambivalente: funzionari, apparati di sicurezza e personalità politiche possono partecipare alle reti che dovrebbero contrastare. Aumentarne le capacità senza verificarne gli interessi rischia di rafforzare chi trae profitto dall’illegalità. A pagare il costo più immediato sono le comunità locali, attraverso deforestazione, contaminazione delle acque, sfruttamento lavorativo e spostamenti forzati.
Pretendere processi produttivi più sicuri senza offrire assistenza e tecnologie alternative può escludere i piccoli operatori dai canali regolari. Il confronto tra Paesi richiede prudenza: condizioni migliori e programmi di formalizzazione non garantiscono filiere affidabili.
I dati provengono da anni diversi, quelli sul mercurio risalgono al 2018 e per il Sudan alcune informazioni mancano. Lo studio individua vulnerabilità e priorità, senza quantificare l’oro illecito né stabilire nessi causali. Emerge una priorità comune: controllare i passaggi che portano l’oro illegale nei mercati regolari.
Acquirenti, centri di lavorazione e snodi commerciali sono più sorvegliabili delle miniere remote. Occorre verificare provenienza, proprietà delle imprese e coerenza delle transazioni. La collaborazione tra paesi è essenziale per evitare che i flussi si spostino verso mercati meno controllati. Alla tracciabilità vanno affiancati incentivi alla vendita legale, riducendo la dipendenza delle comunità minerarie dagli intermediari clandestini.
Miniere africane-Dubai-Svizzera La rotta che sfugge a ogni controllo
C’è una rotta dell’oro che collega le miniere africane a Dubai e può proseguire fino alla Svizzera, tra i principali centri mondiali di raffinazione del metallo prezioso. Lungo questo percorso, ricostruire la provenienza dell’oro diventa sempre più difficile. I passaggi tra minatori, intermediari, commercianti e raffinerie possono confondere i confini tra produzione legale, attività informali e traffici clandestini, rendendo oscura la storia del metallo sui mercati.
Le dimensioni del fenomeno emergono da un’inchiesta di Swissaid sui flussi auriferi tra l’Africa e il resto del mondo. Secondo l’organizzazione svizzera, tra il 2012 e il 2022 gli Emirati Arabi Uniti hanno importato dai Paesi africani 2.569 tonnellate d’oro che non risultavano dichiarate all’esportazione negli Stati di provenienza. Il valore complessivo è stato stimato in circa 115 miliardi di dollari. Il divario segnala quanto il commercio del continente sfugga alle registrazioni ufficiali.
Questo divario non dimostra, da solo, che tutto il metallo sia stato estratto illegalmente. Le differenze tra le statistiche dei Paesi esportatori e quelle dei Paesi importatori possono avere cause diverse. La loro ampiezza indica, però, una vasta area opaca, nella quale convivono estrazione artigianale, commercio informale, contrabbando e debolezze dei controlli doganali. Occorre distinguere ciò che i dati documentano dalle conclusioni che non permettono di trarre.
Al centro della rete si trova Dubai. Negli ultimi decenni, gli Emirati sono diventati uno dei maggiori snodi mondiali dell’oro, grazie a un mercato che collega produttori, intermediari, raffinerie e compratori internazionali. La posizione geografica e i legami commerciali con l’Africa ne hanno fatto una destinazione privilegiata per il metallo del continente. Ma il Paese dal quale una partita viene spedita non coincide necessariamente con quello in cui l’oro è stato estratto.
Prima di raggiungere gli Emirati, infatti, il metallo può attraversare clandestinamente una o più frontiere africane, passare di mano e venire esportato da uno Stato vicino. Qui si apre una prima frattura nella tracciabilità: i documenti possono indicare il luogo di partenza dell’ultima spedizione, senza chiarire l’origine mineraria. Il rischio è particolarmente rilevante nelle regioni dove lavorano migliaia di piccoli minatori artigianali e le autorità hanno risorse limitate per controllare produzione e scambi. L’oro si presta al contrabbando perché concentra un valore elevatissimo in un peso ridotto. È facile da trasportare e può essere fuso e mescolato con metallo di altre provenienze. Ogni attraversamento di frontiera e ogni trasformazione possono rendere più complessa la ricostruzione del percorso. Una volta riunite diverse partite, risalire alla singola miniera diventa estremamente difficile se le informazioni sui fornitori e sui trasferimenti non sono state conservate lungo tutta la filiera.
Il quadro si amplia osservando i rapporti commerciali con la Confederazione. Secondo i dati riportati da Swissaid, tra il 2012 e il 2022 la Svizzera ha importato dagli Emirati oltre 1.670 tonnellate d’oro. Il confronto con le 2.569 tonnellate africane non dichiarate all’esportazione è significativo, ma non autorizza a identificare i due flussi. Non è possibile affermare che l’oro entrato in Svizzera corrispondesse a quello individuato dall’organizzazione: le statistiche aggregate non consentono di seguire ogni partita. Gli Emirati, del resto, importano, lavorano e riesportano oro proveniente da varie regioni. Il nodo è la possibile perdita delle informazioni durante questi passaggi. Il metallo africano può essere acquistato a Dubai, fuso, raffinato o mescolato prima di ripartire. Anche una trasformazione sostanziale può incidere sull’origine doganale attribuita al prodotto. L’ultimo Paese di lavorazione o spedizione rischia così di attirare l’attenzione più del luogo di estrazione, essenziale per conoscere le condizioni in cui l’oro è stato prodotto.
Per la Svizzera la questione è centrale. Sul suo territorio operano alcune delle maggiori raffinerie mondiali e transitano grandi quantità di metallo, destinate a essere lavorate e riesportate. Questa posizione rende decisiva la capacità di conoscere l’origine effettiva delle forniture. Fermarsi all’ultimo esportatore non basta a ricostruire una catena che può iniziare molto lontano, nelle miniere africane, e attraversare diversi intermediari prima di raggiungere gli impianti svizzeri. Le conseguenze vanno oltre il mancato pagamento di imposte e dazi nei Paesi produttori. In alcune aree, i traffici clandestini possono alimentare corruzione, criminalità organizzata e sfruttamento dei lavoratori. Nei contesti di conflitto possono inoltre sostenere economie controllate o tassate da gruppi armati. Quando l’oro viene incorporato in un lingotto standardizzato, queste circostanze rischiano di scomparire dalla sua storia commerciale, pur restando parte delle condizioni che ne hanno consentito l’arrivo sul mercato.
La rotta Africa-Dubai-Svizzera rivela una vulnerabilità della filiera globale. Non si tratta di considerare illecito tutto l’oro proveniente dagli Emirati, ma di poter stabilire, per ogni partita, dove sia stato estratto, quali intermediari lo abbiano trattato e chi ne abbia ricavato benefici economici. La trasparenza deve cominciare quando il metallo esce dalla terra: se le prime tracce vengono cancellate, ritrovarle dopo la fusione può diventare quasi impossibile.
«Le crisi aumentano la ricerca di “protezione”»
Fabiano De Marco è un professionista che opera nel settore dei metalli preziosi e cofondatore del Banco metalli Golden age – Helior.
Perché l’oro resta il bene rifugio per eccellenza?
«Perché non è il debito di qualcun altro: non dipende dalla solvibilità di uno Stato, di una banca o di un’impresa. È un bene fisico, globale e liquido, con un’offerta che non può essere aumentata per decisione monetaria. Nelle fasi di incertezza tende a essere ricercato come strumento di diversificazione: lo conferma anche l’attenzione delle banche centrali, che continuano a mantenerlo tra le proprie attività di riserva, anche per diversificare l’esposizione verso valute e altri strumenti finanziari».
Quanto pesano le tensioni geopolitiche sul prezzo dell’oro?
«Pesano, ma non spiegano da sole il prezzo. Guerre e crisi aumentano la ricerca di protezione, mentre tassi reali, dollaro, inflazione e acquisti delle banche centrali agiscono contemporaneamente. Le tensioni in Medio Oriente incidono, inoltre, sulle aspettative di inflazione, crescita e tassi. Per questo l’oro va sempre letto all’interno di un quadro economico e geopolitico più ampio».
Conviene comprare oro ai prezzi attuali?
«Dipende innanzitutto dal motivo per cui lo si acquista. Chi cerca di guadagnare dalle oscillazioni di breve periodo ragiona soprattutto sul prezzo; per chi guarda alla diversificazione patrimoniale, invece, conta maggiormente stabilire quale funzione abbia l’oro e con quale orizzonte temporale. Tra i risparmiatori osserviamo una crescente attenzione non soltanto al prezzo, ma anche al ruolo che l’oro fisico può avere nel patrimonio, alle modalità con cui viene detenuto e alla possibilità di costruire una posizione con acquisti progressivi nel tempo».
Fin dove potrebbe spingersi il prezzo dell’oro?
«Non esiste un livello massimo determinabile in modo affidabile. Un dato aiuta, però ,a capire la dimensione del ciclo: dai circa 1.050 dollari l’oncia di fine 2015 l’oro è arrivato, nel gennaio 2026, oltre i 5.500 dollari sul mercato spot. La storia mostra fasi rialziste anche molto lunghe, ma trasformarle in una regola matematica sarebbe fuorviante. Da qui in avanti conteranno soprattutto tassi reali, dollaro, inflazione, acquisti delle banche centrali e quadro geopolitico. È necessario valutarne il potenziale osservando questi fattori».
Le banche centrali stanno comprando più oro: cosa significa?
«Significa che l’oro continua ad avere una funzione monetaria e strategica, oltre a quella d’investimento. Nel secondo trimestre 2026 gli acquisti netti delle banche centrali sono stati circa 289 tonnellate, dopo le 56,5 del primo trimestre rivisto. Nel sondaggio 2026 del World gold council, l’89% dei gestori intervistati nell’indagine prevede un aumento delle riserve auree globali nei successivi dodici mesi. Non è una previsione sul prezzo: indica piuttosto che, per chi gestisce riserve, diversificazione, liquidità e assenza di rischio di credito restano caratteristiche rilevanti nel nuovo equilibrio monetario globale».
Contenuto riservato agli abbonati
Prosegui con la lettura >
Contenuto riservato agli abbonati
Rinnova il tuo abbonamento per proseguire con la lettura >