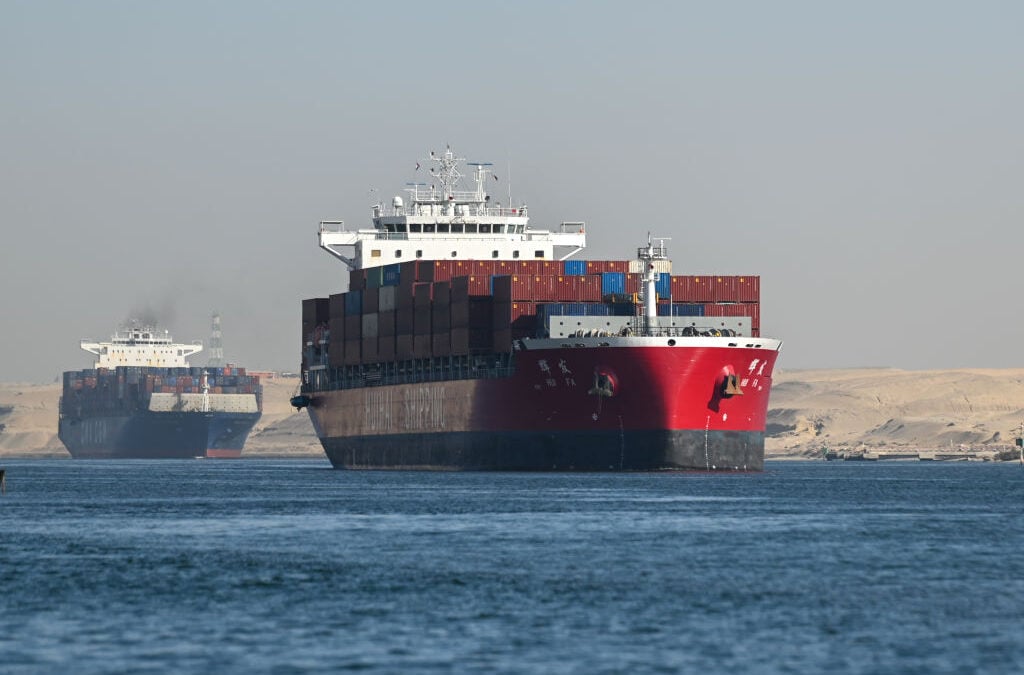

L’ultima crisi è quella dello Stretto di Hormuz. Ma per capire quanto sia diventato vulnerabile il commercio mondiale bisogna allargare lo sguardo. Negli ultimi cinque anni, infatti, cinque dei principali passaggi obbligati per il traffico marittimo internazionale hanno subito interruzioni rilevanti: Suez nel 2021, il Bosforo nel 2022, Panama tra il 2023 e il 2024, Bab al-Mandab dal 2023 e Hormuz nel 2026.
Sono crisi diverse per origine e natura. Un incidente operativo, la scarsità d’acqua legata al clima, una guerra o la minaccia di attacchi possono avere la stessa conseguenza: costringere le navi a fermarsi, cambiare percorso o rinunciare a una rotta.
Secondo uno studio del Boston Consulting Group (BCG), i cinque passaggi interessati dalle interruzioni dell’ultimo quinquennio trasportano complessivamente circa un terzo del commercio marittimo mondiale. Il dato racconta già la dimensione del problema. Ma è soprattutto quello che succede dopo a spiegare perché una crisi in uno stretto o in un canale possa arrivare molto lontano dal luogo in cui è iniziata.
Cinque crisi, cinque modi diversi di bloccare le merci
Circa l’80% del commercio mondiale, calcolato in volume, viaggia via mare. Una parte consistente di questo traffico passa attraverso una dozzina di passaggi obbligati.
Quando uno di questi viene interrotto, però, non sempre esiste una soluzione alternativa. Alcune rotte possono essere aggirate, mentre altre non hanno alternative marittime realmente praticabili.
È il caso di Hormuz, Bosforo e stretti danesi: se il passaggio viene meno, le alternative sono soprattutto il trasporto via terra o quello aereo, con capacità limitate e costi più elevati.
Dove invece una deviazione è possibile, il prezzo può comunque essere molto alto. Secondo BCG, aggirare lo Stretto di Taiwan attraverso il Pacifico porta una rotta da circa 4.000 a 5.500 chilometri, con un aumento del 27%. Per Gibilterra l’incremento può arrivare all’85%, per Panama al 47%, per Suez al 46% e per Bab al-Mandab al 44%.
E la distanza non è soltanto una questione di carburante. Una nave che rimane in mare più a lungo effettua meno viaggi nello stesso periodo. Di conseguenza diminuisce la capacità effettivamente disponibile e aumenta la pressione sui noli. Se poi le compagnie sospendono una rotta e spostano le proprie navi altrove, gli effetti possono propagarsi anche su collegamenti che non sono direttamente interessati dalla crisi.
È questo uno dei motivi per cui un passaggio marittimo non deve essere necessariamente chiuso per produrre un effetto economico. Anche il rischio di un attacco può essere sufficiente a spingere gli armatori a cambiare rotta, aumentando tempi, costi di trasporto e assicurazione.
Hormuz mostra quanto sia diversa l’esposizione dei Paesi
La crisi di Hormuz offre un esempio particolarmente chiaro. Lo stesso blocco non pesa nello stesso modo su tutti.
Prima della crisi, oltre il 50% delle importazioni di alcuni Paesi del Consiglio di Cooperazione del Golfo, tra cui Bahrein, Kuwait, Qatar ed Emirati Arabi Uniti, transitava dallo stretto. Il Pakistan dipendeva da Hormuz per circa il 20% delle proprie importazioni, l’India per il 12%.
Cina, Giappone e Corea del Sud presentavano un’esposizione compresa tra il 5% e il 10%, una fascia simile a quella di alcune economie africane, tra cui Sudafrica, Tanzania e Namibia.
Negli Stati Uniti, invece, soltanto circa l’1% delle importazioni passa direttamente attraverso Hormuz. Ma anche in questo caso l’isolamento geografico non significa assenza di conseguenze: la crisi può arrivare attraverso l’aumento dei prezzi del carburante e di altre materie prime che transitano dallo stretto, come plastica e fertilizzanti.
Il problema, dunque, non è soltanto quanto dipende direttamente un Paese da una determinata rotta, ma anche quanto l’economia sia esposta agli effetti indiretti di un’interruzione.
Dopo il blocco arrivano prezzi, ritardi e carenze
Gli effetti, inoltre, non si manifestano tutti nello stesso momento.
All’inizio possono essere assorbiti dalle scorte. Un’azienda che dispone di sufficienti riserve può continuare a produrre anche se una spedizione tarda ad arrivare. Ma se l’interruzione dura abbastanza a lungo, la situazione cambia.
BCG distingue in questo senso tra uno shock di breve durata e una crisi prolungata. Due settimane possono essere soprattutto un problema di scorte; mesi di interruzione diventano invece un problema strutturale, che può richiedere il cambio dei fornitori, la modifica delle rotte o una revisione dei processi produttivi.
A quel punto la crisi può propagarsi lungo la catena del valore. Il petrolio e le materie prime petrolchimiche diventano più costosi, poi aumentano i prezzi dei polimeri e, successivamente, quelli dei prodotti finiti. Una parte delle conseguenze può emergere soltanto dopo settimane o mesi e coinvolgere aziende che si trovano a diversi livelli di distanza dal punto in cui si è verificata l’interruzione.
È una delle ragioni per cui una crisi marittima non si misura soltanto contando le navi che non arrivano a destinazione.
Dall’energia ai pneumatici, ogni filiera ha il suo punto debole
La vulnerabilità cambia anche a seconda delle merci.
Circa il 95% dei flussi commerciali del settore minerario e l’89% di quelli energetici viaggiano via mare. Circa il 30% del commercio marittimo mondiale di energia passa per Hormuz.
Per altri comparti i punti critici sono altrove. Circa il 55% del commercio di macchinari elettrici passa attraverso gli stretti di Malacca, Taiwan e Luzon. Il commercio marittimo di componenti per l’energia solare ed eolica presenta una concentrazione analoga nelle rotte asiatiche.
Il grano proveniente dal Mar Nero dipende invece dal Bosforo, che non ha un’alternativa marittima. Nel settore automobilistico il rischio è più distribuito: le diverse componenti attraversano più chokepoint, soprattutto Taiwan, Luzon, Gibilterra e Malacca. Tra i prodotti più esposti ci sono pneumatici e camere d’aria, con circa un terzo del commercio marittimo che passa attraverso i tre stretti asiatici di Taiwan, Luzon e Malacca.
La conseguenza è che non esiste una graduatoria unica della vulnerabilità. La stessa crisi può essere devastante per una filiera e avere un impatto limitato su un’altra.
Anche gli aerei pagano il conto di Hormuz
L’effetto si vede persino in un settore che apparentemente ha poco a che fare con il trasporto marittimo: quello aereo.
Il carburante rappresenta normalmente tra il 20% e il 30% dei costi operativi delle compagnie. La chiusura di Hormuz ne ha fatto aumentare i prezzi di circa il 50%.
Qui emerge anche l’importanza delle decisioni prese prima della crisi. Secondo i dati citati da BCG, un campione di compagnie aeree europee monitorate dall’International Air Transport Association aveva coperto con strumenti di hedging fino al 70% del proprio fabbisogno di carburante contro l’aumento dei prezzi. Molte compagnie nordamericane avevano invece ridotto in larga misura il ricorso a questa protezione.
È un esempio della differenza tra subire uno shock e arrivare allo shock preparati.
Il problema nascosto nelle catene di fornitura
Per le aziende, la difficoltà maggiore è spesso capire dove si trovi davvero la propria esposizione.
Una società può conoscere i propri fornitori diretti senza sapere necessariamente da dove arrivino le componenti utilizzate da quei fornitori. Una crisi può quindi attraversare il secondo o il terzo livello della catena prima di diventare visibile.
Una rilevazione BCG condotta nel 2025 su oltre 180 aziende ha indicato proprio la visibilità end-to-end sulla catena di fornitura come la seconda maggiore difficoltà di pianificazione interna, subito dopo l’accuratezza delle previsioni.
Per Mattia Rodriquez, Managing Director e Partner di BCG, il punto di partenza è quindi conoscere la propria esposizione, compresa quella «nascosta» nei fornitori di secondo e terzo livello, e valutarne l’impatto economico nei diversi scenari.
L’obiettivo, spiega Rodriquez, non è costruire una resilienza massima a qualsiasi costo, ma trovare un equilibrio tra rischio e spesa. Per alcune aziende può avere senso diversificare i fornitori o costruire scorte di sicurezza; per altre può essere più razionale accettare una determinata esposizione, se il costo della protezione supera quello atteso di una possibile interruzione.
Il punto decisivo è però prendere questa decisione prima della crisi, quando esistono ancora alternative.
La lezione delle cinque crisi
È questa, in definitiva, la lezione che emerge mettendo insieme gli episodi degli ultimi cinque anni. Suez, Panama, Bosforo, Bab al-Mandab e Hormuz non raccontano la stessa storia e non hanno prodotto gli stessi effetti. Ma hanno mostrato un meccanismo comune: il commercio mondiale può essere colpito molto lontano dal luogo in cui si verifica una crisi.
Le cause possono essere diverse. Un incidente, la siccità, un conflitto, un attacco o anche soltanto la minaccia di un attacco. La conseguenza può essere invece simile: una rotta che si allunga, una nave che rimane impegnata più a lungo, un’assicurazione che aumenta, una materia prima che rincara, una scorta che si esaurisce.
Per le imprese, secondo il metodo proposto da BCG, la risposta passa quindi da quattro passaggi: identificare l’esposizione, stimare gli scenari, calcolare l’impatto economico e intervenire prima che sia la crisi a imporre le decisioni.
Diversificare i fornitori, mantenere scorte sui componenti più importanti, individuare rotte alternative e utilizzare strumenti di copertura dei prezzi sono alcune delle possibilità indicate dallo studio.
Le cinque crisi dell’ultimo quinquennio hanno reso evidente un problema che prima poteva sembrare soltanto teorico. La fragilità del commercio globale non dipende soltanto da quante merci vengono trasportate, ma da quanto poche siano le strade attraverso cui quelle merci possono viaggiare.
Contenuto riservato agli abbonati
Prosegui con la lettura >
Contenuto riservato agli abbonati
Rinnova il tuo abbonamento per proseguire con la lettura >