
Dopo trentun’anni, la Banca del Giappone alza i tassi portandoli all’1,25%. Il ritocco è dello 0,25% come ha fatto la Fed qualche giorno fa e la Bce ancora prima. Una normale scelta di politica monetaria. Per tutti ma non per il Giappone.
Un rialzo storico per la Banca del Giappone
Si tratta del livello più alto dall’aprile 1995. Una scelta epocale decisa con 7 voti favorevoli e 2 contrari. Secondo movimento i tre mesi. Un segnale che qualcosa è davvero cambiato. La conferma che la debolezza dello yen è una minaccia per la finanza globale.
Tassi all’ 1,25% dopo un rialzo dello 0,25% sono numeri che da soli dicono poco. La storia che c’è dietro invece è un thriller. Per decenni il Giappone ha rappresentato il grande fornitore mondiale di denaro a buon mercato.
Lo yen era la valuta ideale della speculazione: si prendevano soldi a tassi bassissimi (difficilmente sopra l’1%) e si investiva dove i rendimenti erano più alti. Molto più alti. Meta preferita gli Usa ma anche l’Europa. È il famoso yen carry trade. Un gioco semplice. Anche poco rischioso a condizione che il cambio non slitti troppo.
Come funziona lo yen carry trade
Il meccanismo è semplice: si prendono a prestito gli yen a basso costo, si trasformano in dollari o in altre valute e si comprano titoli di stato come Treasury Usa, Btp italiano o Bund tedesco il cui rendimento è assai maggiore. Il guadagno è rappresentato dal differenziale tra il costo del finanziamento e il valore dall’investimento.
Finché lo yen resta stabile e i tassi giapponesisono bassi, la musica suona bene e tutti ballano felici. Il problema arriva quando anche lo yen perde il ritmo o addirittura inciampa. A questo punto la musica si trasforma in rumore. Se il disco non riparte si spegne la luce.
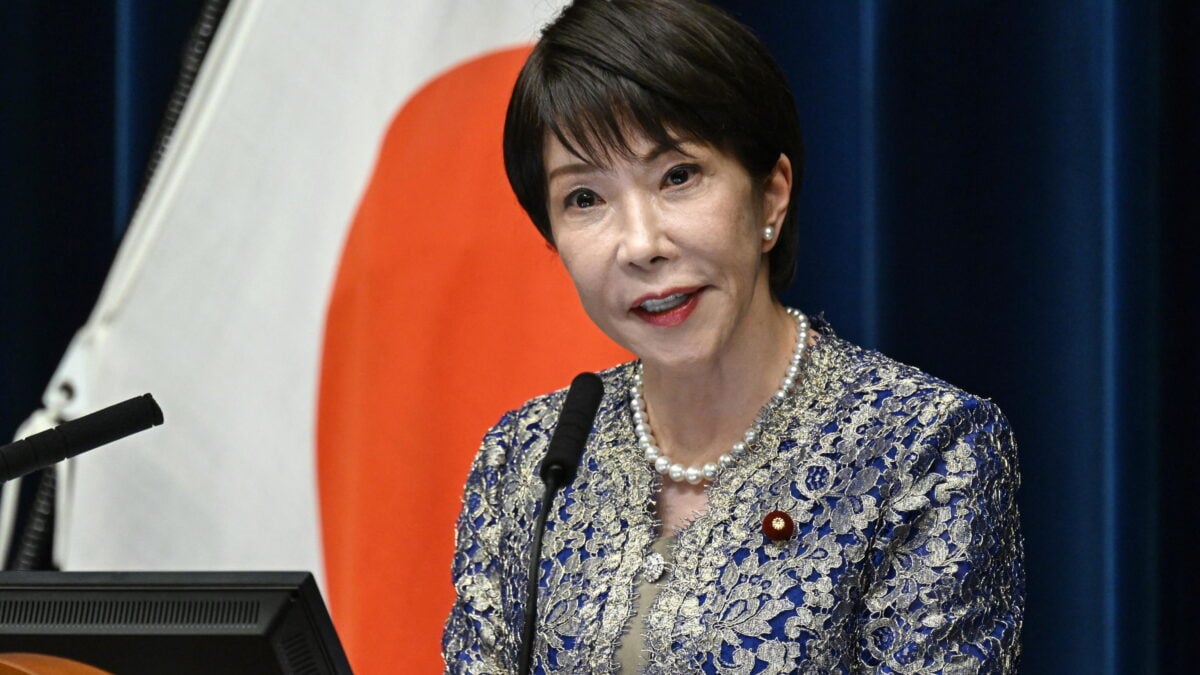
Ma perchè il blackout? Innanzitutto l’elevato livello del debito pubblico: oltre il 200% del Pil. Fino a ieri considerato solido come cemento armato. Oggi temuto come un iceberg che si scioglie.A causare il cambio di giudizio la politica del governo di Sanae Takaichi. Troppo generosa, troppo flessibile. Fiducia in calo.
Le conseguenze sui mercati e sulla finanza globale
La Banca centrale per difendere il valore della moneta è stata costretta ad alzare i tassi. Fine di un’illusione. Il denaro giapponese diventa più caro e il vantaggio del carry trade si restringe.
Se contemporaneamente lo yen perde valore le grandi case d’affari fanno un passo indietro. Diventa conveniente chiudere le posizioni: vendere le attività acquistate, ricomprare yen e restituire il debito.
È qui che il ballo smette di essere una storia giapponese per assumere un’orizzonte globale. I primi riflessi a Wall Street. Non a caso il segretario al Tesoro Usa Scott Bessent ha speso sei miliardi di dollari per sostenere lo yen e riprendere la danza. La difesa è stata allestita vendendo euro (non dollari) e comprando yen. Ma questa è un’altra storia.
In realtà Tokyo non deve comprare Wall Street per influenzarla. Le basta cambiare il prezzo dello yen.
Per anni il mondo finanziario ha costruito una parte dei propri rendimenti sulla disponibilità di liquidità giapponese a basso costo. Adesso quella liquidità comincia ad avere un prezzo diverso. Ogni gestore deve rifare i conti.
Il nuovo ruolo di Tokyo nell’equilibrio dei tassi mondiali
Per questo si può dire che il Giappone diventa una delle variabili decisive per capire la direzione dei tassi globali. Non perché la Bank of Japan possa decidere i tassi americani o quelli europei. Ma perché il differenziale tra i loro tassi e quelli giapponesi determina una parte importante dei flussi internazionali di capitale. E qui entra in scena Kevin Warsh, nuovo capo della Fed. Questa settimana ha portato i tassi al 3,75%-4%, con un rialzo di 25 punti base. Lo ha fatto a dispetto di Donald Trump che chiede solo tagli. La motivazione ufficiale è l’inflazione ancora elevata.
Ma il contesto internazionale rende la coincidenza particolarmente interessante. Se gli Stati Uniti abbassassero i tassi mentre Tokyo continua ad alzarli, il differenziale fra dollaro e yen si ridurrebbe. Il carry trade perderebbe attrattiva.
Non significa che Warsh abbia alzato i tassi per seguire il Giappone. Non ci sono elementi per affermarlo. Ma significa che il Giappone è tornato dentro il calcolo che determina il prezzo globale della liquidità. Ed è questa la vera notizia. Dopo trentuno anni Tokyo torna all’1,25%. Un quarto di punto. Sulla carta, poca cosa.
Per la finanza mondiale, invece, potrebbe essere l’inizio della fine di una speculazione durata una generazione: prendere denaro giapponese quasi gratis e andare a cercare rendimento nel resto del mondo. Il Giappone ha cominciato a presentare il conto. E, come spesso accade, il conto arriva quando tutti si erano abituati a non pagarlo.
Contenuto riservato agli abbonati
Prosegui con la lettura >
Contenuto riservato agli abbonati
Rinnova il tuo abbonamento per proseguire con la lettura >