

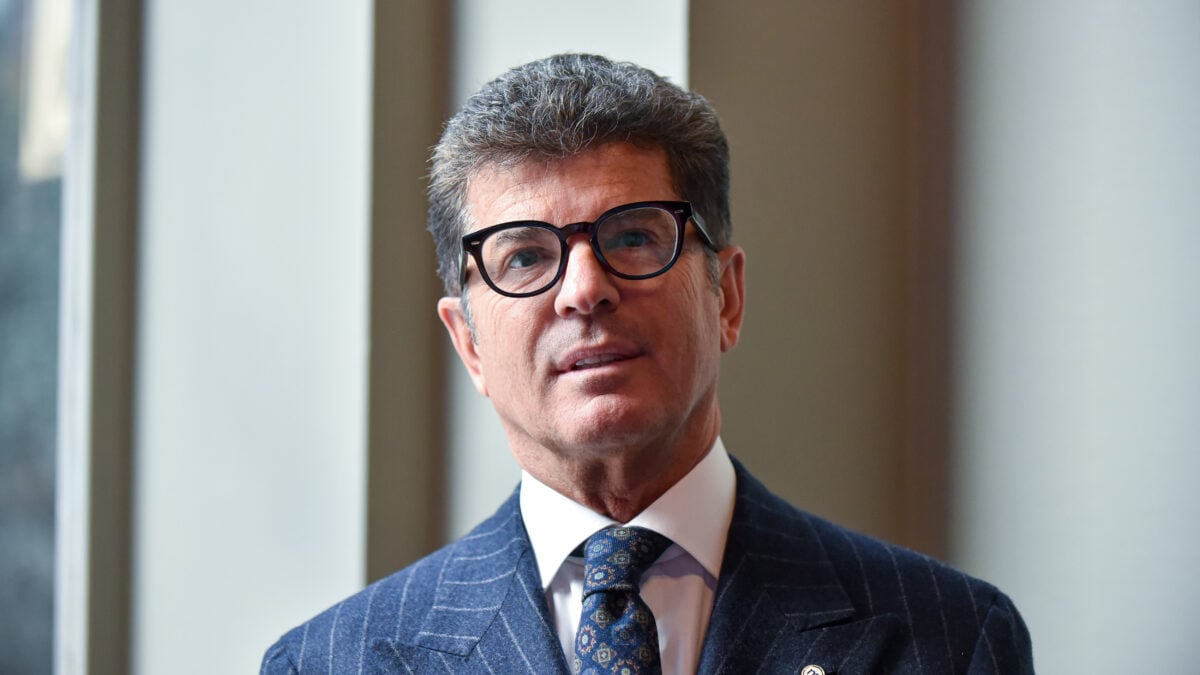

«Il futuro ci impone di cambiare cultura: gli strumenti ci sono, dobbiamo imparare a usarli». Stefano Volpato, direttore commerciale di Banca Mediolanum, analizza le trasformazioni demografiche e sociali che stanno ridisegnando l’Italia e lancia un messaggio: per costruire la sostenibilità economica futura non basta risparmiare, occorre investire con metodo, sfruttando tempo, mercato e capitalizzazione.
Volpato, partiamo dal quadro generale. Perché sostiene che siamo davanti a una fase di cambiamenti profondi?
«Credo che siamo in un periodo di trasformazioni profonde, a partire dalla demografia, che sta veramente scompaginando tutto e ci impone riflessioni importanti. Pensiamo alla struttura sociale del nostro Paese. Nel 2050 il 45% delle famiglie sarà unipersonale. È un dato che cambia radicalmente il modello familiare al quale siamo stati abituati.
Abbiamo sempre pensato alla famiglia come a una sorta di ammortizzatore degli choc: i genitori aiutano i figli, i figli si prendono cura dei genitori quando diventano anziani. Ma se diminuiscono i figli e questi non vivono più necessariamente in prossimità dei genitori, quel meccanismo si indebolisce.
A questo si aggiungono l’indebolimento della capacità retributiva, una situazione previdenziale che presenta elementi di forte criticità, la più grande rivoluzione tecnologica dai tempi della diffusione del personal computer, di cui ancora non comprendiamo pienamente l’impatto sociale, e infine la longevità.
Sono cambiamenti che, presi singolarmente, sarebbero già enormi. Considerati insieme, ci dicono che il modello con cui abbiamo costruito le nostre sicurezze economiche non è più sufficiente».
Qual è la fotografia della ricchezza degli italiani?
«La ricchezza netta degli italiani è di circa 11.800 miliardi di euro, ma il dato aggregato rischia di essere fuorviante se non guardiamo a come questa ricchezza è distribuita. Di 60 milioni di italiani, circa la metà possiede fino a 100.000 euro tra patrimonio immobiliare e finanziario.
Gli over 65 sono 14,8 milioni, mentre circa 2,5 milioni di persone hanno più di 85 anni. La longevità è sì una bella notizia, ma porta con sé anche una crescente complessità sul piano sanitario e assistenziale. Una parte significativa della popolazione anziana presenta condizioni che richiedono maggiore protezione e assistenza.
Eppure la protezione assicurativa non viene ancora adottata in maniera sufficiente. Anche sulla previdenza complementare bisogna leggere i numeri con attenzione.
Oggi si parla di circa 10 milioni di iscritti, ma i dati Covip evidenziano una forte disomogeneità e discontinuità nei versamenti. E poi c’è un altro elemento che dovrebbe preoccuparci: siamo in fondo alla classifica Ocse per preparazione finanziaria».
Quindi il problema non è soltanto economico, ma pure culturale?
«Esattamente. Ed è forse questo il punto più importante. Quando parliamo di futuro, ci scontriamo con la percezione che le persone hanno di questa dimensione. Il futuro viene percepito come qualcosa di incerto, lontano e inedito.
Il problema sta proprio nel differimento: immaginarci tra venti o trent’anni, ci porta naturalmente e inconsciamente a pensare a una persona diversa da noi, per cui perdiamo il senso di urgenza che dovrebbe spingerci ad agire.
Dobbiamo riuscire a dare concretezza al futuro e creare le condizioni perché le persone conoscano, comprendano e soprattutto inizino a utilizzare gli strumenti che già ci sono per costruire benessere finanziario».
Quali strumenti abbiamo concretamente a disposizione?
«Prendiamo la previdenza complementare. Già dal 2007 un lavoratore può decidere di conferire il proprio Tfr verso un fondo pensione accedendo a una serie di vantaggi fiscali, di rendimento e maggiore flessibilità per anticipi come l’acquisto della prima casa o spese sanitarie straordinarie. Inoltre i versamenti volontari fino a circa 5.300 euro l’anno possono essere dedotti fiscalmente.
Ma il vero elemento da comprendere è la combinazione tra tempo e rendimento. Se una persona accantona 5.300 euro all’anno per 40 anni e ipotizziamo un rendimento del 5,18%, che corrisponde al risultato storico indicato per il nostro prodotto nell’orizzonte considerato, il capitale finale diventa molto significativo grazie agli interessi che maturano sugli interessi precedenti.
E se anche il beneficio fiscale viene reinvestito e lasciato capitalizzare per lo stesso periodo, il risultato può diventare ancora più rilevante. Il 5,18% può sembrare poca cosa, ma su un orizzonte di quarant’anni la differenza che produce la capitalizzazione è enorme.
È questo il punto su cui dobbiamo portare il nostro pensiero: tempo e rendimento, insieme, sono una combinazione straordinariamente potente».
Il rendimento da solo non basta?
«No. Le soluzioni devono garantire due elementi: il tempo e il contributo del mercato. Nella costruzione di un investimento di lungo periodo deve esserci una durata sufficientemente ampia, ma il tempo da solo non produce miracoli.
Se le somme non vengono reinvestite, il tempo è come se non agisse. Per questo è fondamentale che il patrimonio sia destinato a un meccanismo di capitalizzazione e non semplicemente di redistribuzione».
Un altro esempio è il Tfr…
«Sì, ed è un esempio molto concreto di quanto una scelta apparentemente tecnica possa avere conseguenze enormi sul futuro. Chi sceglie di destinare il Tfr a un fondo pensione individuale può ottenere un vantaggio fiscale importante: la tassazione scende dal 15% fino al 9%, mentre il Tfr lasciato in azienda è tassato con aliquote che vanno dal 23% al 43%.
Ma c’è anche una differenza sul rendimento storico: circa il 2,32% per il Tfr lasciato in azienda contro il 5,18% del prodotto nell’orizzonte considerato. Quando mettiamo insieme fiscalità, rendimento e tempo, la scelta diventa molto più evidente».
Gli strumenti, quindi, ci sono. Che cosa manca?
«Manca la cultura necessaria per adottarli».
Come facciamo a convincere gli italiani che queste scelte non sono semplicemente finanziarie, ma possono diventare vitali?
«Provando ad avvicinare il futuro, dandogli concretezza. Se a un 30enne chiedo di immaginarsi a 80 anni lo perdo, ma se gli chiedo di immaginarsi con figli e nipoti accanto do concretezza al futuro. Quando convinco una persona di 30 anni a iniziare un percorso previdenziale, non sto semplicemente vendendo un prodotto: sto creando valore sociale. Perché il costo sociale che avremo se continuiamo con le modalità attuali è insostenibile. Non possiamo permettercelo».
Perché è così difficile cambiare abitudini?
«Perché continuiamo ad adottare modelli passati in un contesto totalmente diverso caratterizzato da dinamiche inedite differite nel tempo. Ci hanno sempre insegnato che bisogna comprarsi una casa. E per una generazione questo modello ha funzionato.
Ricordo il mio professore di italiano al liceo che invitò tutta la classe nella sua casa nuova. Ci disse, con grande soddisfazione, che aveva fatto un po’ di mutuo, che con lo stipendio aveva comprato la casa e che con le lezioni private aveva acquistato una casa a Jesolo.
Con gli stipendi e i prezzi di oggi, quel modello non è più replicabile per tutti. Inoltre la vita si è arricchita di un capitolo di 25 anni in più. Potenzialmente possiamo arrivare a 100 anni, grazie anche alla spinta che la tecnologia darà alla diagnostica e alla capacità terapeutica.
Siamo quindi entrati in un mondo nuovo, ma continuiamo ad adottare modelli che funzionavano in un contesto completamente diverso».
E qui torna il tema del differimento…
«Esatto. Continuiamo a rimandare le decisioni sugli investimenti per il futuro perché il futuro sembra lontano e che non ci appartenga. Ma proprio qui che noi consulenti svolgiamo un ruolo sociale fondamentale.
La soluzione non è soltanto nel prodotto. È nella guida costante, senza soluzione di continuità. Bisogna continuare a versare, essere regolari, mantenere il percorso nel tempo. Perché la storia dei mercati ci dimostra quanto il tempo possa essere potente.
Se prendiamo l’indice MSCI World, dal 1982 al 2026 il capitale si è moltiplicato per circa 94 volte: 100.000 euro investiti 44 anni fa sarebbero oggi circa 9,4 milioni. Non significa, naturalmente, che un investitore possa aspettarsi automaticamente lo stesso risultato in futuro.
Significa però che la capitalizzazione, su orizzonti molto lunghi, può produrre effetti che difficilmente riusciamo a percepire quando guardiamo solo al breve periodo».
Ha esempi ancora più concreti?
«Sì. Una persona che sfruttasse oggi la normativa sulla previdenza complementare, investendo 5.300 euro all’anno per 40 anni a un rendimento ipotetico del 5,18%, arriverebbe a un capitale finale nell’ordine dei 709.000 euro.
Se poi investisse anche il beneficio fiscale ottenuto attraverso la deducibilità, il risultato potrebbe aumentare ulteriormente, arrivando a circa 234.000 euro aggiuntivi nell’esempio considerato. Sono numeri che fanno capire quanto sia importante iniziare presto».
Come spiegarlo alle famiglie?
«Guardi, se so che tra due anni dovrò sostenere una spesa di 50.000 euro che non posso evitare, devo prepararmi. Se non ho accantonato nulla e quella spesa arriva, mi trovo davanti a un problema. Il principio è lo stesso per il futuro previdenziale: non possiamo aspettare che il bisogno si manifesti per cominciare ad affrontarlo».
Anche le proposte per i neonati vanno nella stessa direzione?
«Sì, e l’idea di creare una dotazione finanziaria alla nascita è interessante. Ma deve rispettare due regole fondamentali: l’alleato tempo e l’alleato mercato.
Se non ci sono entrambi, non c’è una vera capacità di generare rendimento nel lungo periodo. Il principio della capitalizzazione composta è proprio questo: partire presto, lasciare lavorare il tempo e consentire al capitale di partecipare alla crescita dei mercati».
Che cosa dovrebbe fare, allora, il sistema Paese?
«Servirebbe un piano più armonico. Dovremmo prendere tutte le iniziative che sono state proposte, integrarle con ciò che già esiste e costruire un percorso di sensibilizzazione nazionale.
In passato abbiamo avuto campagne di comunicazione pubblica che invitavano ad adottare comportamenti virtuosi. Penso che oggi potremmo fare qualcosa di analogo sulla sostenibilità finanziaria personale.
Perché alla fine è questo il punto: non dobbiamo soltanto spiegare agli italiani come investire. Dobbiamo aiutarli a capire perché investire per il proprio futuro è diventato un comportamento virtuoso e necessario».
Contenuto riservato agli abbonati
Prosegui con la lettura >
Contenuto riservato agli abbonati
Rinnova il tuo abbonamento per proseguire con la lettura >