

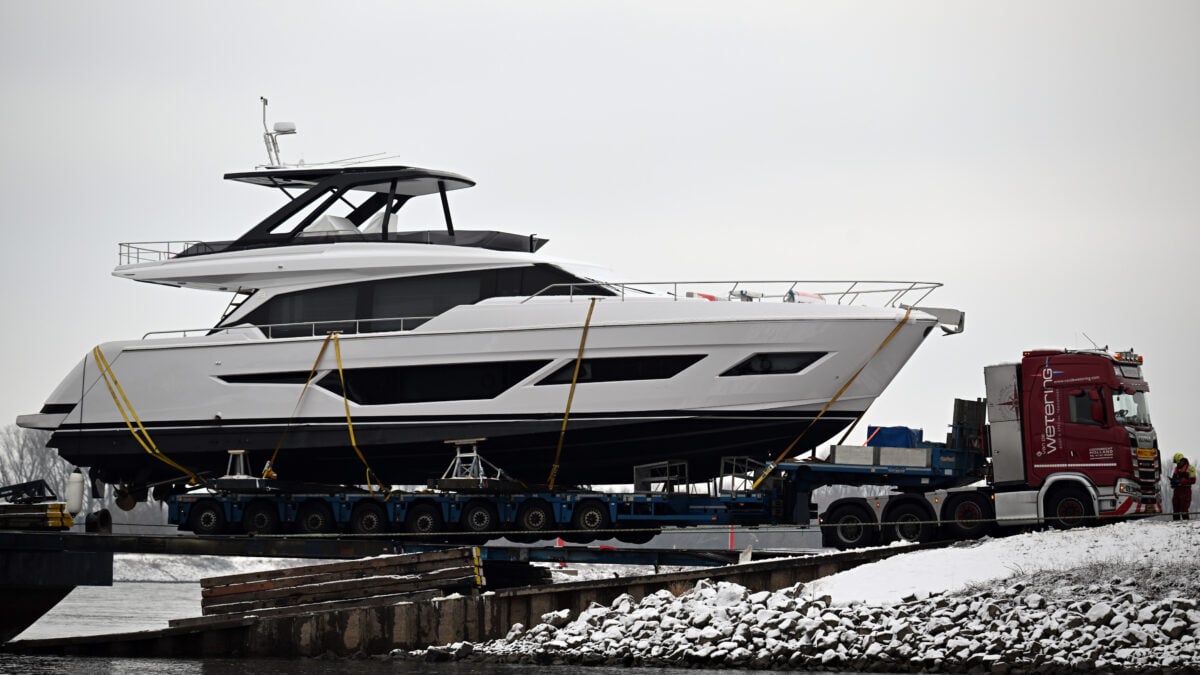

Nel mare della nautica di lusso si può andare facilmente controvento. Ma quando il vento contrario arriva per la seconda volta in un anno il rischio è che qualcuno cominci a guardare la bussola con una certa diffidenza. È quello che sta succedendo a Ferretti, il gruppo degli yacht di lusso guidato dai cinesi di Weichai Group che a Piazza Affari ha scoperto quanto possa essere costoso chiedere pazienza agli investitori.
I numeri del terzo trimestre raccontano una storia con qualche luce, ma soprattutto ombre. La società ha dovuto rivedere ancora una volta al ribasso le previsioni per il 2026. È la seconda correzione nell’anno, come sottolineano gli analisti di Equita. Una ripetizione che, in Borsa, non è mai un esercizio particolarmente apprezzato.
Il giudizio del mercato
Il mercato, del resto, non ha aspettato molto per esprimere il proprio giudizio. Il titolo è sceso nelle prime fasi di contrattazione fino a 2,40 euro, nuovo minimo storico, per poi recuperare parzialmente e chiudere a 2,60 euro. Dall’inizio del 2026 la perdita è del 16%. Ferretti aveva debuttato in Borsa il 27 giugno 2023 a 3 euro per azione.
A distanza di poco più di tre anni, il lusso dei suoi yacht non si è ancora tradotto in un altrettanto lussuoso rendimento per chi ha comprato il titolo. Equita riconosce che fatturato e raccolta ordini del trimestre hanno superato le attese. Purtroppo sconti e incentivi hanno contribuito a comprimere significativamente la marginalità.
Il punto, insomma, è capire se per convincere i clienti a comprare gli yacht sia stato necessario rendere l’offerta più generosa. Per un marchio del lusso, la domanda è tutt’altro che secondaria: vendere una barca in più è una buona notizia, ma se per riuscirci bisogna sacrificare una parte consistente del margine, l’entusiasmo rischia di durare meno di una crociera di fine settimana. Anche Banca Akros, con raccomandazione neutral e target price a 3,30 euro.
L’ad Anastassov difende la solidità del business
L’amministratore delegato Stassi Anastassov, davanti agli analisti, ha scelto di difendere la solidità del business. Il quarto trimestre, ha spiegato, dovrebbe offrire maggiore chiarezza. Ma il manager ha anche ricordato una peculiarità del settore: basta che slitti la firma per un superyacht, o che un armatore impieghi più tempo del previsto a decidere, per trasformare un trimestre eccezionale in uno assai più modesto.
Per chiarire il concetto, Anastassov ha evocato Rolex: chi vuole comprare un Rolex, ha spiegato, non dovrebbe ripiegare su un Hublot o un Panerai soltanto perché costa il 20% o il 30% in meno. Un paragone efficace, almeno sul piano delle ambizioni. Ma che contiene anche un’ammissione implicita: se il prezzo e gli incentivi diventano determinanti, significa che la forza del marchio deve ancora dimostrare di poter fare tutto il lavoro da sola.
L’ampliamento del cantiere dei superyacht
C’è anche una notizia industriale positiva. Ferretti ha ottenuto ad Ancona la prima autorizzazione unica Zes, rilasciata in 54 giorni, per ampliare il cantiere destinato ai superyacht. Il progetto consentirà di passare da imbarcazioni lunghe al massimo 90 metri a yacht fino a 100 metri, con lavori previsti per circa sei mesi e un impatto economico iniziale sul territorio stimato in 30 milioni.
Il paradosso è tutto qui: mentre i cantieri si preparano a costruire yacht ancora più lunghi, il mercato accorcia la pazienza. La strategia industriale guarda ai prossimi cinque anni, gli analisti chiedono conto dei prossimi trimestri e gli azionisti devono fare i conti con un titolo ai minimi storici.
Contenuto riservato agli abbonati
Prosegui con la lettura >
Contenuto riservato agli abbonati
Rinnova il tuo abbonamento per proseguire con la lettura >